
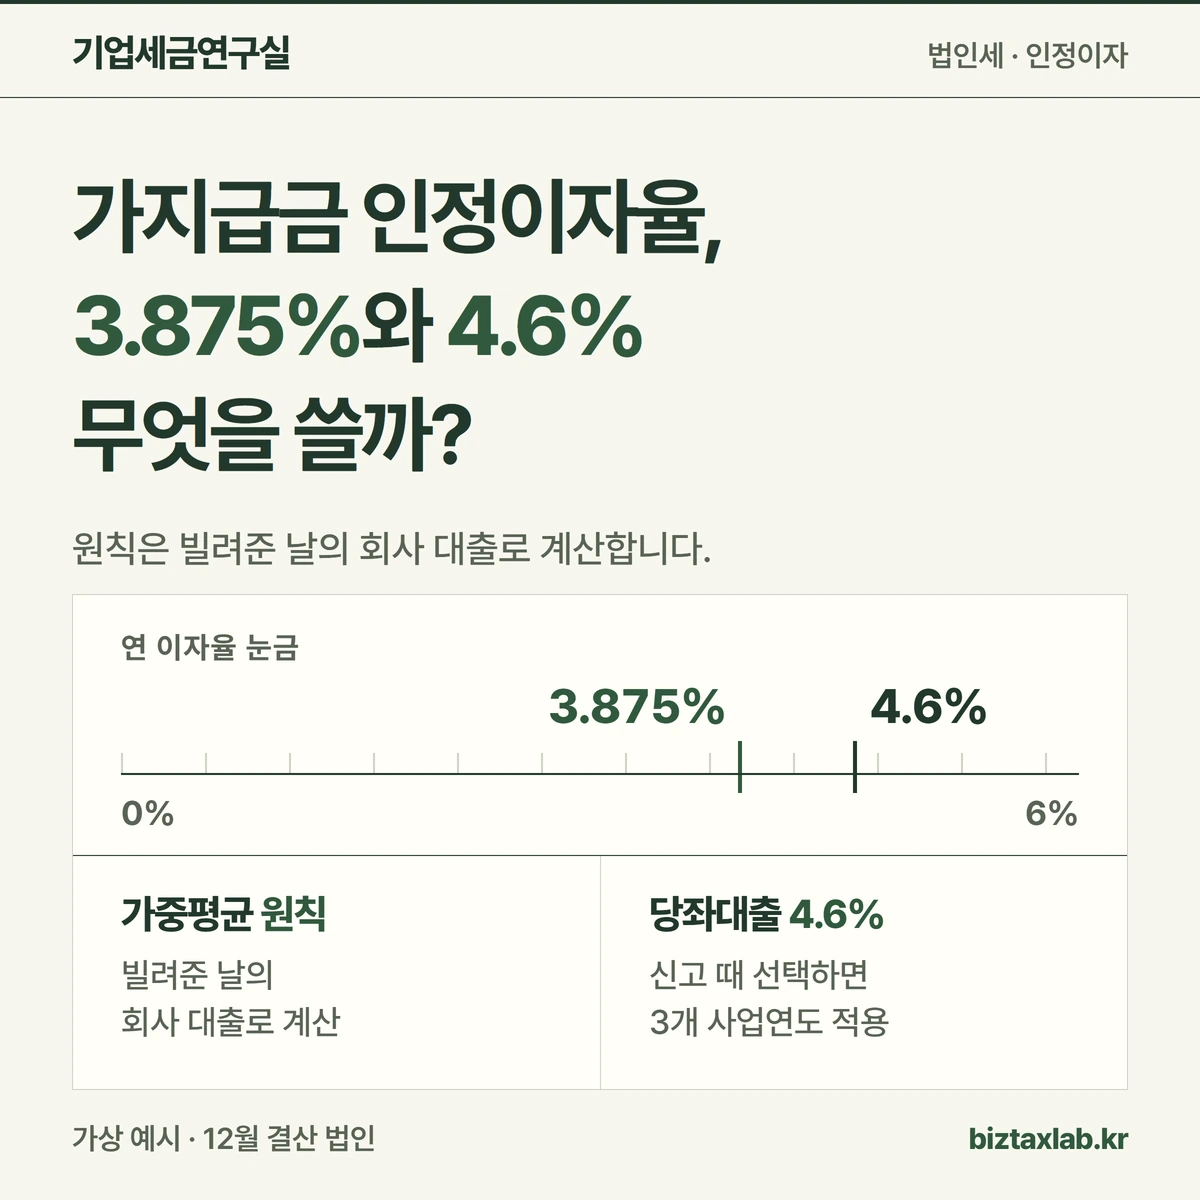
가지급금 인정이자율은 가중평균차입이자율이 원칙이고, 4.6%는 신고 때 고르면 3개 사업연도 동안 씁니다. 대출 두 건으로 3.875%를 계산하고 1억원 인정이자와 5% 기준을 비교해 보세요.
- 인정이자율의 원칙은 빌려준 날의 회사 대출로 계산한 가중평균차입이자율이고, 4.6%는 예외입니다.
- 4.6%를 신고 때 선택하면 선택한 해와 다음 2개 사업연도까지 계속 씁니다.
- 이자를 일부 받았다면 어느 이자율을 쓰느냐에 따라 5% 기준을 넘는지가 달라질 수 있습니다.
 이미지 크게 보기
인정이자율은 왜 두 가지인가요?
회사가 대표이사처럼 가까운 사람에게 돈을 빌려주고 이자를 받지 않거나 적게 받으면, 세법은 정상 이자를 기준으로 법인 소득을 다시 계산합니다. 이렇게 계산한 이자를 흔히 ‘인정이자’라고 부릅니다. [근거 1] [근거 2]
여기서 가까운 사람을 세법에서는 ‘특수관계인’이라고 합니다. 대표이사·주주·임원과 그 가족, 계열회사가 대표적입니다. 이 글은 대표이사에게 빌려준 돈, 흔히 말하는 가지급금을 예로 듭니다.
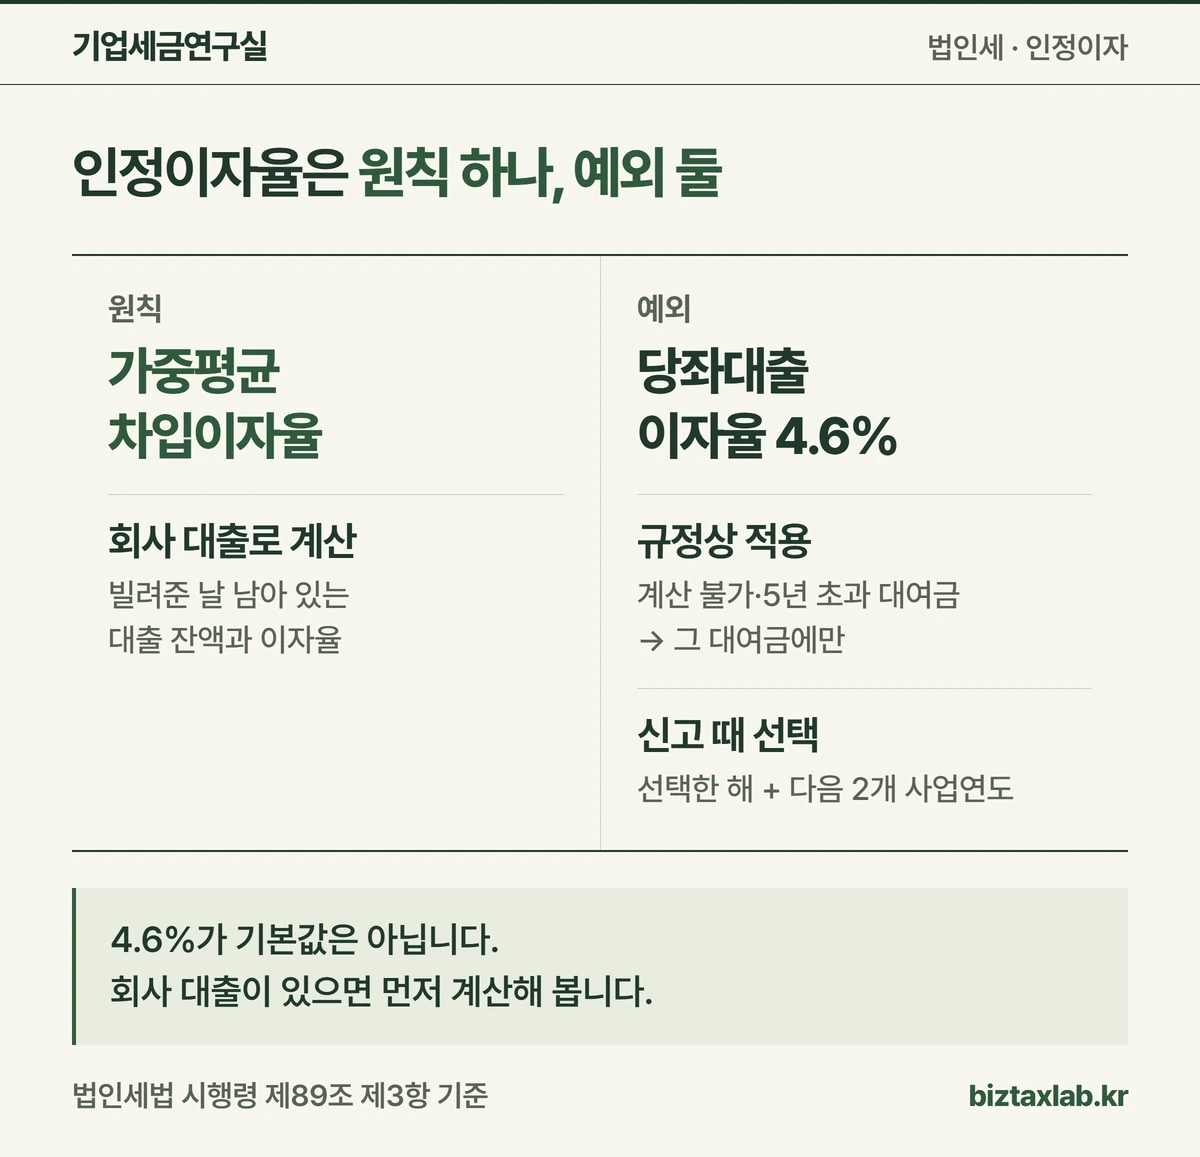
정상 이자율, 세법 용어로 ‘시가’는 원칙적으로 가중평균차입이자율입니다. 연 4.6%인 당좌대출이자율은 법에서 정한 경우에만 씁니다. [근거 3] [근거 4]
| 경우 | 쓰는 이자율 · 적용 범위 |
|---|---|
| 원칙 | 가중평균차입이자율 · 빌려준 날의 회사 대출로 계산 |
| 원칙 계산 불가 또는 대여기간 5년 초과 | 4.6% · 그 대여금에만 |
| 신고 때 회사가 선택 | 4.6% · 선택한 해와 다음 2개 사업연도 |
 도해 크게 보기
가중평균차입이자율은 어떻게 계산하나요?
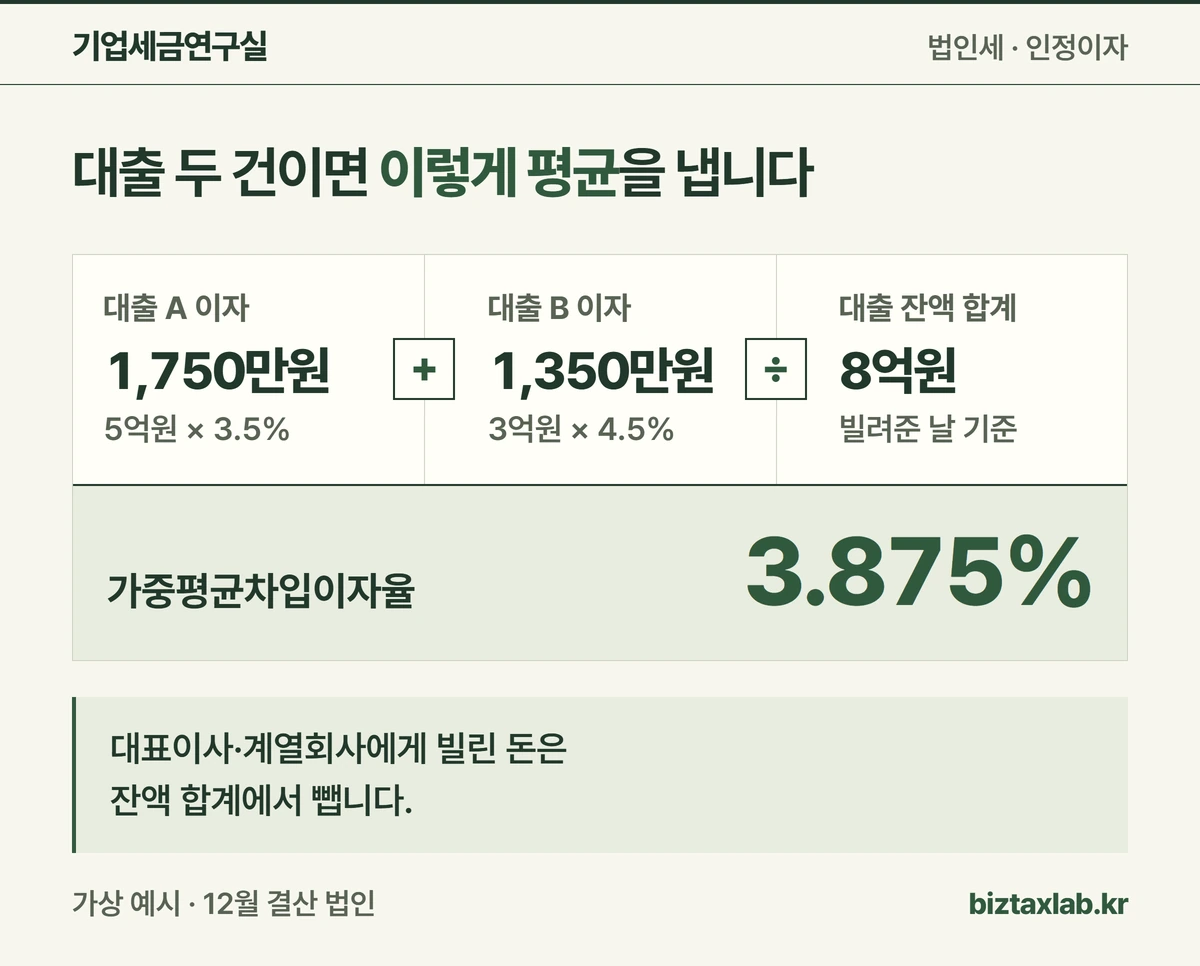
돈을 빌려준 날 회사에 남아 있는 대출마다 ‘잔액×이자율’을 구해 더한 뒤, 대출 잔액 합계로 나눕니다. 잔액이 큰 대출의 이자율이 더 크게 반영되는 평균입니다. [근거 4]
이해를 위한 가상 사례입니다. 12월 결산 법인인 ㈜가온은 1월 1일 대표이사에게 1억원을 빌려줬습니다. 그날 회사에는 은행 대출 5억원(연 3.5%)과 3억원(연 4.5%)이 남아 있었습니다.
5억원×3.5%는 1,750만원, 3억원×4.5%는 1,350만원입니다. 두 금액의 합 3,100만원을 대출 잔액 8억원으로 나누면 3.875%입니다.
- 대표이사·계열회사처럼 특수관계인에게 빌린 돈은 잔액 계산에서 뺍니다. [근거 4]
- 채권자가 누구인지 분명하지 않은 사채도 잔액에 넣지 않습니다. [근거 4]
- 변동금리 대출은 금리가 바뀔 때 바뀐 금리로 다시 빌린 것으로 보고 계산합니다. [근거 4]
| 대출 | 잔액 × 이자율 = 이자 |
|---|---|
| 은행 대출 A | 5억원 × 3.5% = 1,750만원 |
| 은행 대출 B | 3억원 × 4.5% = 1,350만원 |
| 합계 | 3,100만원 ÷ 8억원 = 3.875% |
 도해 크게 보기
1억원을 1년 빌려주면 인정이자는 얼마나 달라지나요?
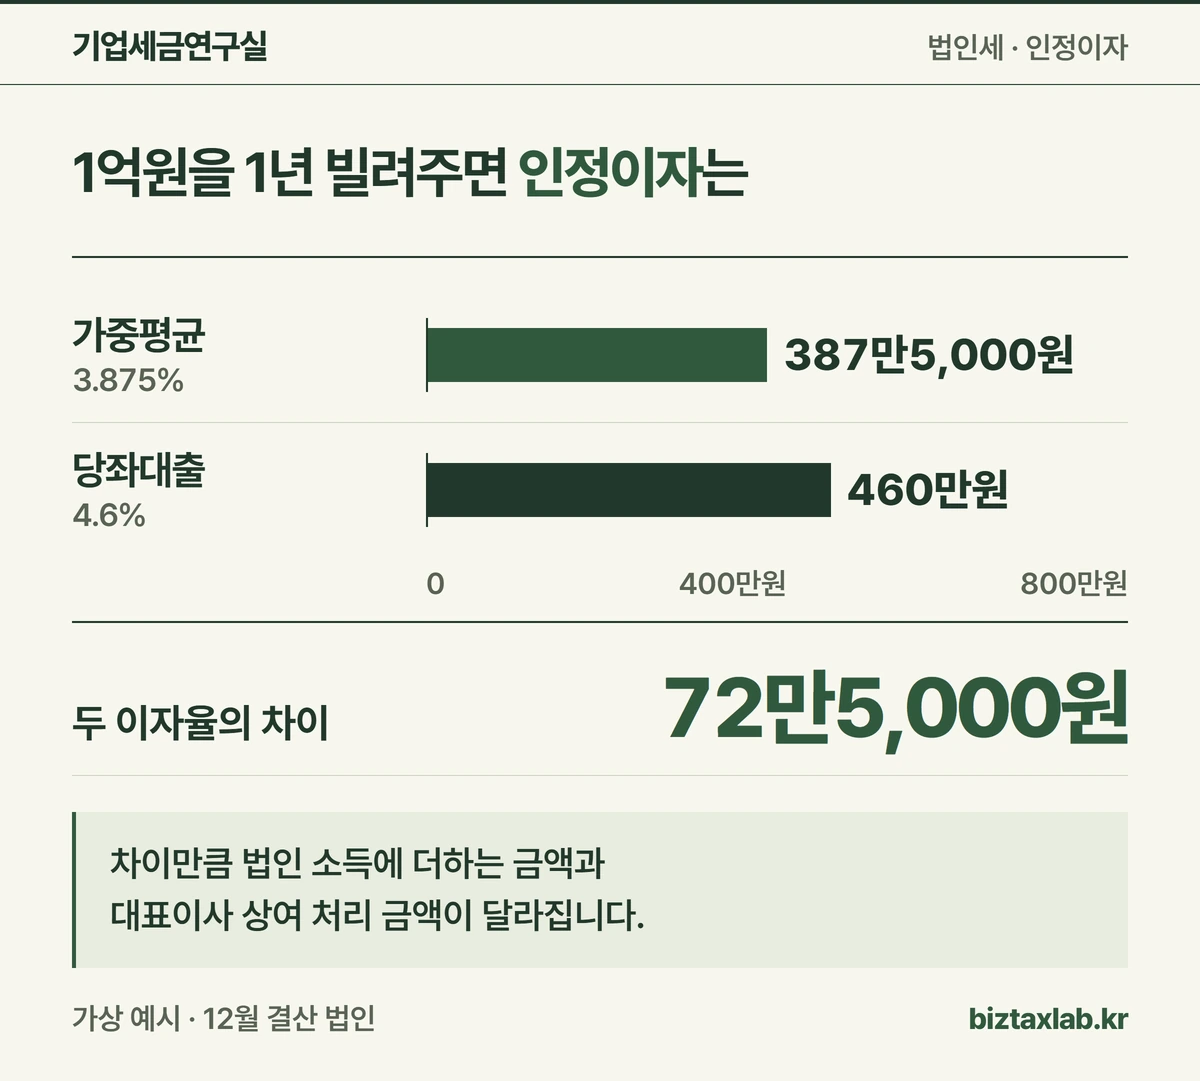
빌려준 돈이 1년 내내 1억원이라면 인정이자는 1억원에 이자율을 곱한 금액과 같습니다. 3.875%로는 387만5,000원, 4.6%로는 460만원입니다.
차이는 72만5,000원입니다. 인정이자는 법인 소득에 더하는 금액이 되고, 대표이사처럼 임원에게 돌아간 이익이면 그 사람의 상여로 처리합니다. 그래서 이자율 차이가 두 곳에 함께 반영됩니다. [근거 3] [근거 5]
잔액이 중간에 바뀌면 날마다 남은 금액을 모두 더한 ‘적수’로 계산합니다. 예를 들어 5,000만원을 183일 빌려줬다면 적수는 91억5,000만원이고, 3.875%를 곱해 365로 나누면 약 97만1,400원입니다.
| 적용 이자율 | 1억원·365일 인정이자 |
|---|---|
| 가중평균차입이자율 3.875% | 3,875,000원 |
| 당좌대출이자율 4.6% | 4,600,000원 |
| 차이 | 725,000원 |
 도해 크게 보기
4.6%를 고르면 몇 년 동안 바꿀 수 없나요?
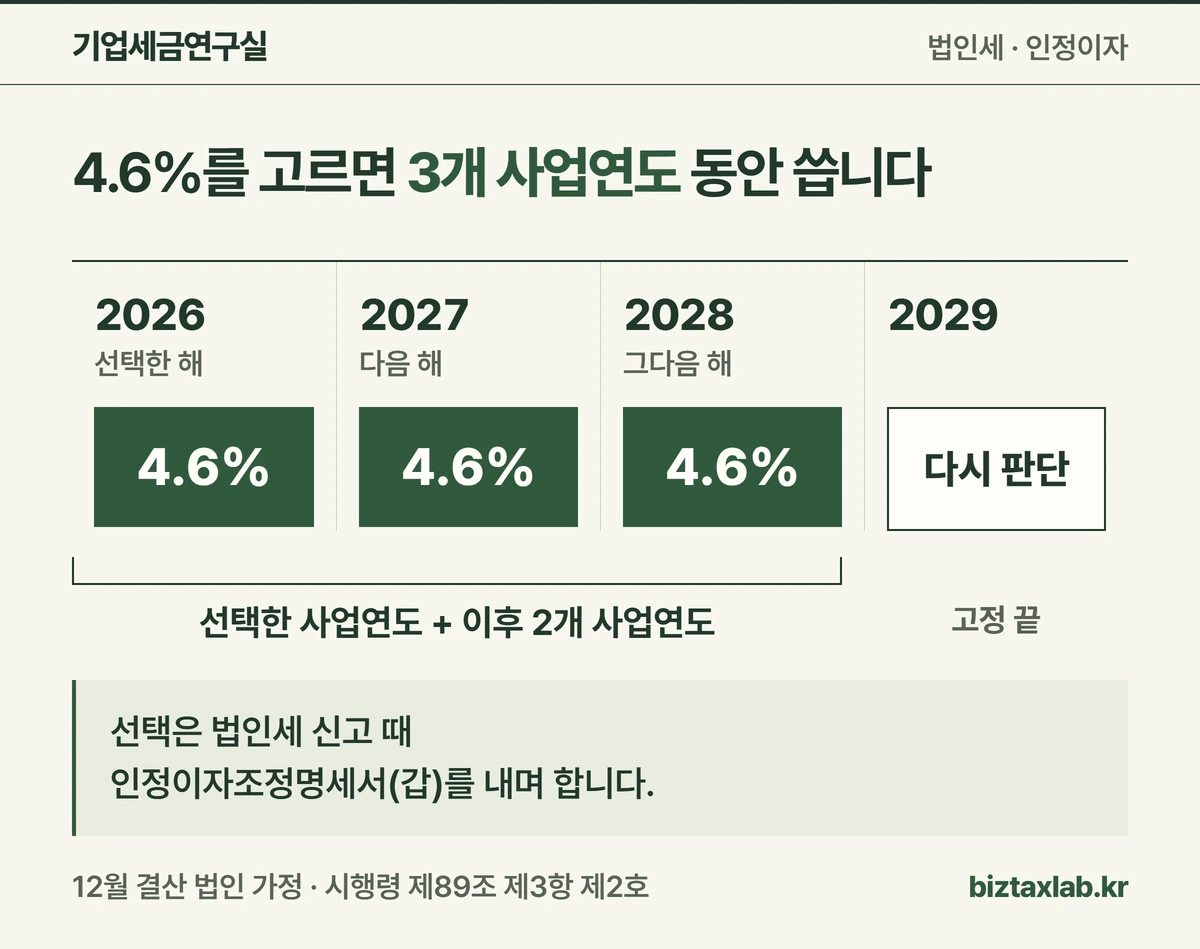
회사가 법인세 신고 때 당좌대출이자율을 선택하면, 선택한 사업연도와 다음 2개 사업연도에 계속 4.6%를 씁니다. 12월 결산 법인이 2026 사업연도에 선택하면 2028 사업연도까지입니다. [근거 3]
선택은 신고할 때 ‘가지급금 등의 인정이자조정명세서(갑)’를 작성해 제출하는 방식으로 합니다. 계산이 번거롭다는 이유만으로 고르면, 대출 금리가 낮은 해에도 4.6%를 써야 할 수 있습니다. [근거 4]
반대로 회사 대출 금리가 4.6%보다 높다면 선택했을 때 인정이자가 줄어들 수 있습니다. 올해 숫자만 보지 말고 앞으로 3년의 대출 계획까지 놓고 비교하세요.
| 사업연도 | 적용 이자율 |
|---|---|
| 2026 (선택한 해) | 4.6% |
| 2027 | 4.6% |
| 2028 | 4.6% |
| 2029 | 다시 판단 |
 도해 크게 보기
회사가 고르지 않아도 4.6%가 적용되는 경우가 있나요?
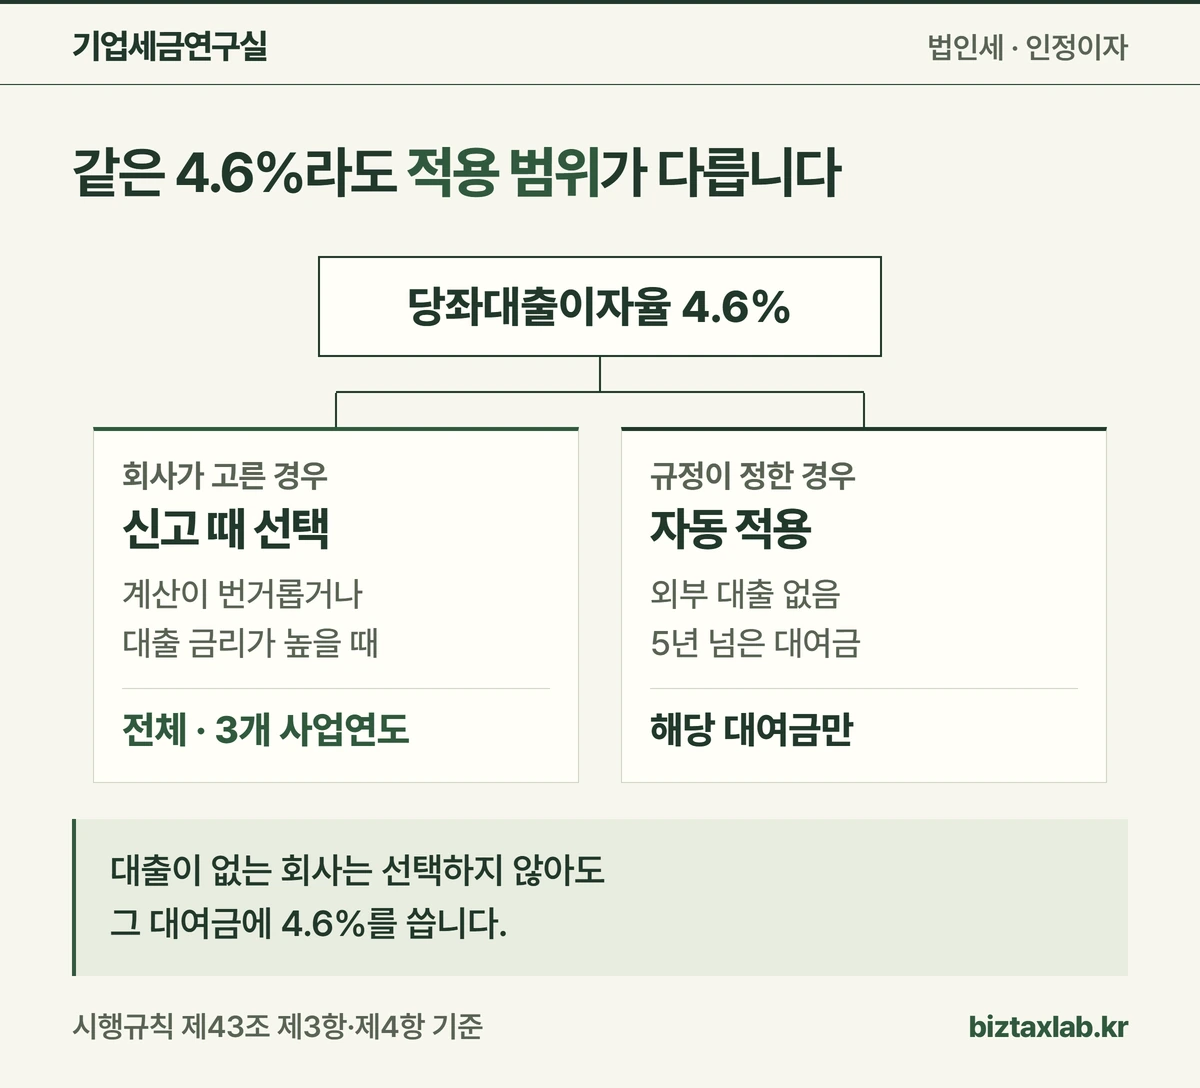
있습니다. 원칙 계산이 불가능하거나 대여기간이 너무 긴 경우입니다. 이때는 3개 사업연도 고정이 아니라 해당 대여금에만 4.6%를 씁니다. [근거 3] [근거 4]
예를 들어 은행 등 특수관계인이 아닌 곳에서 빌린 돈이 전혀 없는 회사는 평균을 낼 대출이 없습니다. 이 경우 선택하지 않아도 그 대여금에는 4.6%가 적용됩니다.
5년은 빌려준 날부터 그 사업연도 말까지, 중간에 갚았다면 상환일까지 셉니다. 계약을 갱신했다면 갱신일부터 셉니다. 법인끼리 빌려준 경우에는 비교 규정이 하나 더 있으니 세무 담당자와 함께 확인하세요. [근거 4]
| 상황 | 4.6% 적용 범위 |
|---|---|
| 특수관계인이 아닌 곳에서 빌린 돈이 없음 | 해당 대여금 |
| 대출 전액이 채권자 불분명 사채 등으로 조달됨 | 해당 대여금 |
| 빌려준 기간이 5년을 넘은 대여금 | 그 대여금 |
| 회사가 신고 때 선택함 | 전체 대여금 · 3개 사업연도 |
 도해 크게 보기
이자를 일부 받았다면 차액은 어떻게 판단하나요?
약정한 이자를 실제로 받았다면 시가로 계산한 이자와 받은 이자의 차액을 봅니다. 저리 대여는 차액이 3억원 이상이거나 시가 이자의 5% 이상일 때만 조정 대상입니다. [근거 2]
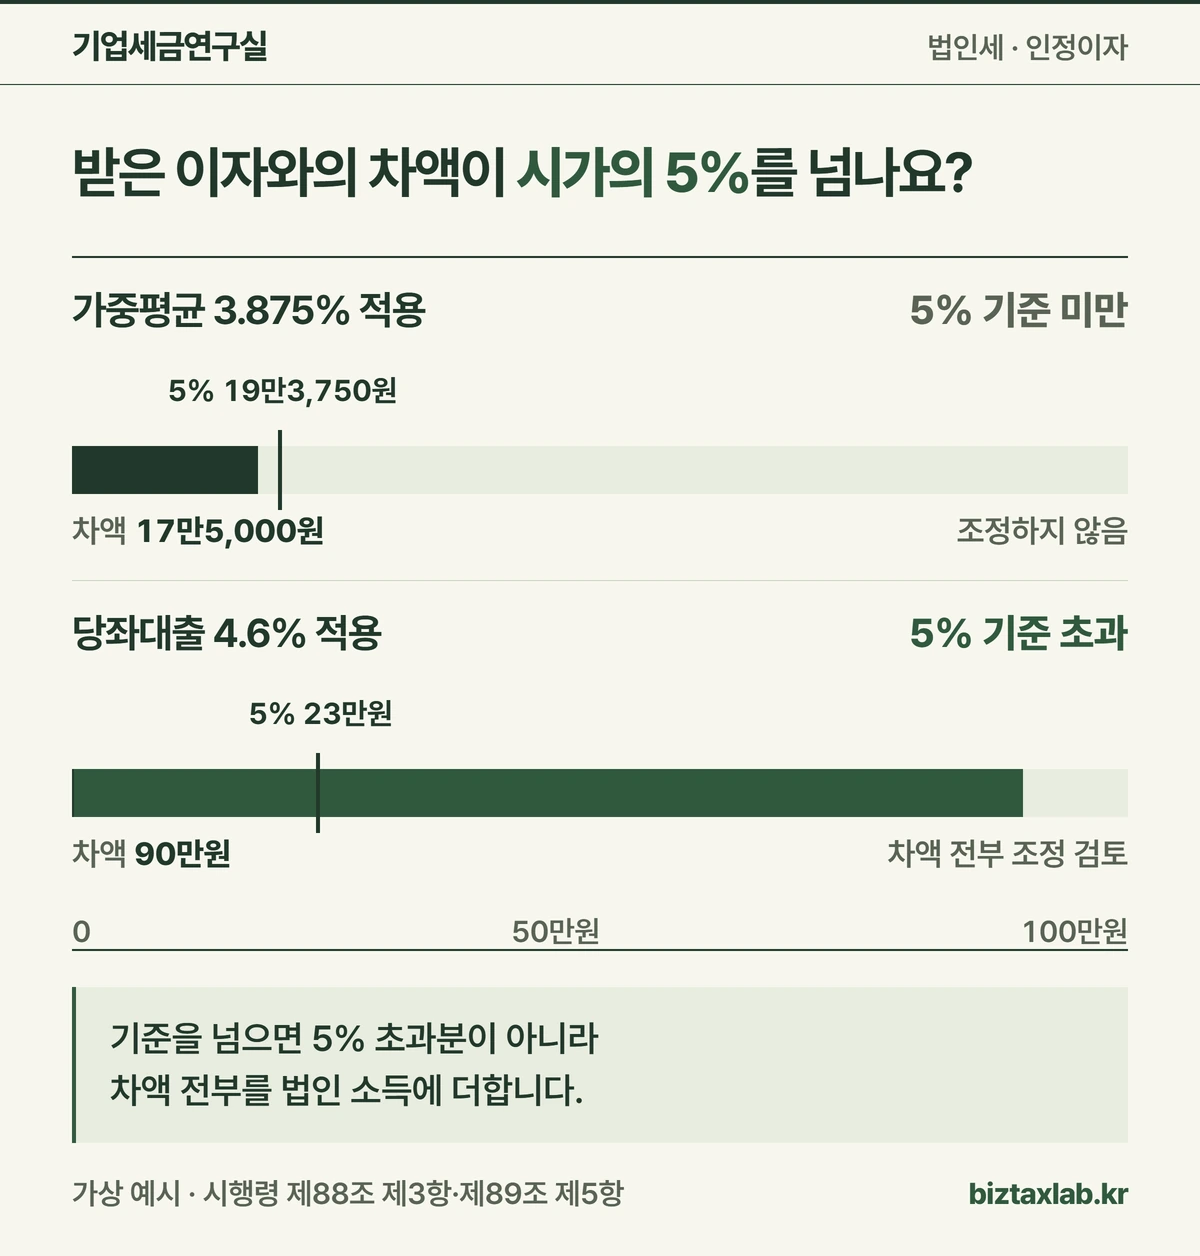
㈜가온이 대표이사와 연 3.7% 이자를 약정해 1년 동안 370만원을 받았다고 가정하겠습니다. 3.875%로 계산한 시가 이자는 387만5,000원이고 차액은 17만5,000원입니다.
시가 이자의 5%는 19만3,750원이라 차액이 기준에 못 미칩니다. 같은 거래에 4.6%를 쓰면 시가 이자 460만원, 차액 90만원으로 기준인 23만원을 넘습니다. [근거 2] [근거 3]
기준을 넘으면 5%를 넘는 부분만이 아니라 차액 90만원 전부를 익금에 산입합니다. 익금산입은 세금 계산에서 법인 소득에 더한다는 뜻입니다. [근거 3]
국세청도 세법상 이자율 이상으로 실제 이자를 받고 관련 신고를 적정하게 했다면 인정이자를 따로 계산하지 않는다고 안내합니다. [근거 7]
| 항목 | 3.875% 적용 / 4.6% 적용 |
|---|---|
| 시가 이자 | 3,875,000원 / 4,600,000원 |
| 받은 이자 | 3,700,000원 / 3,700,000원 |
| 차액 | 175,000원 / 900,000원 |
| 시가 이자의 5% | 193,750원 / 230,000원 |
| 판단 | 기준 미만 / 차액 전부 조정 검토 |
 도해 크게 보기
법인세 신고 전에 무엇을 준비하나요?
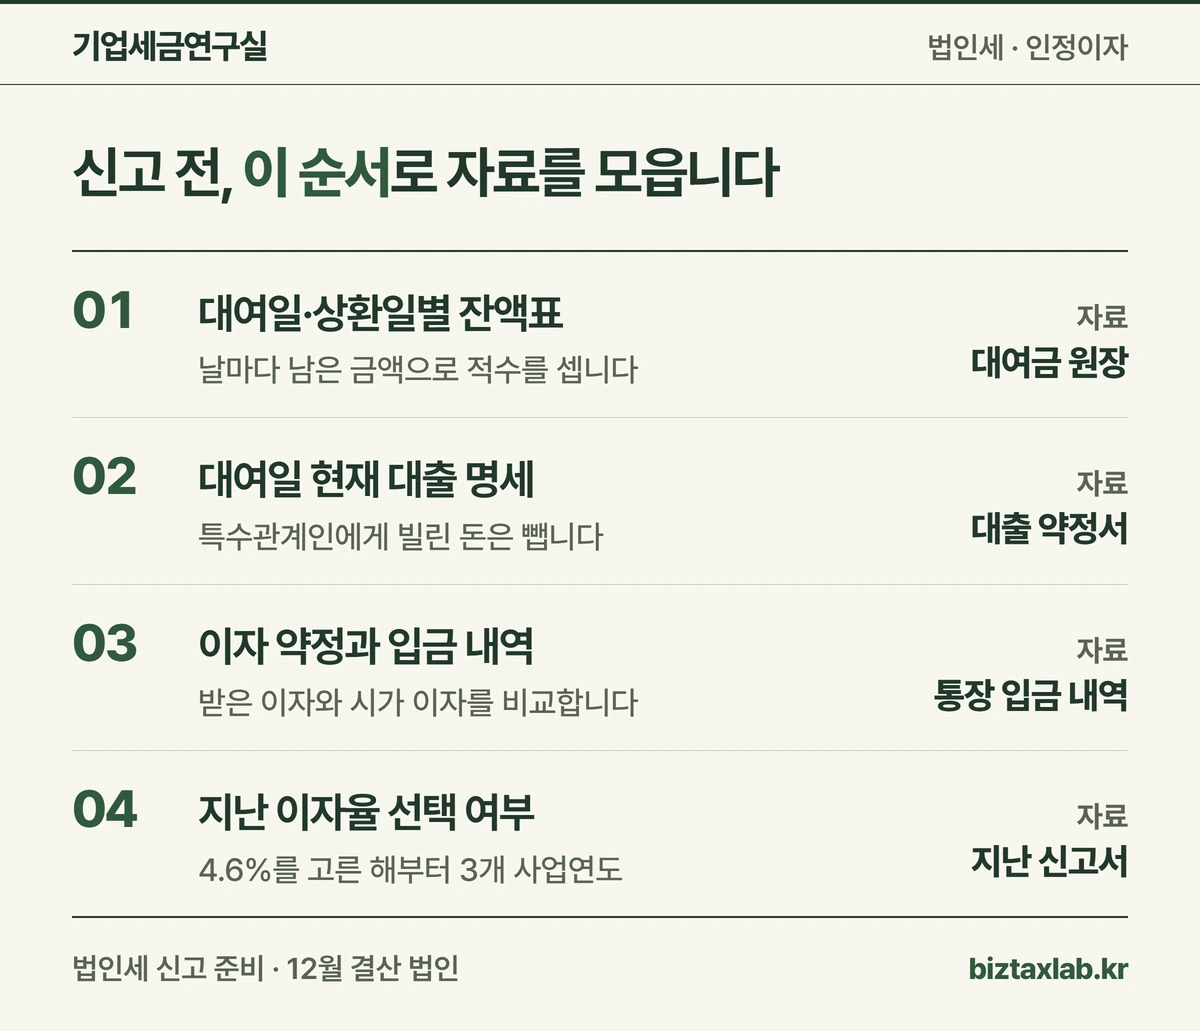
이자율을 고르기 전에 계산에 쓸 자료부터 모으세요. 빌려준 날마다 회사 대출 잔액이 필요하므로 연말 잔액표만으로는 부족합니다.
인정이자와 별개로, 업무와 관계없는 가지급금이 있으면 회사가 낸 대출이자 중 일부가 비용으로 인정되지 않을 수 있습니다. 두 조정은 계산 방식이 다르니 같은 표에 섞지 말고 따로 확인하세요. [근거 6]
- 대표이사 대여금의 대여일·상환일과 날짜별 잔액표
- 대여일 현재 은행 대출별 잔액과 빌릴 때의 이자율(특수관계인에게 빌린 돈 제외)
- 이자 약정서와 실제 이자 입금 내역
- 지난 신고에서 4.6%를 선택했는지, 선택했다면 어느 사업연도였는지
 도해 크게 보기
확인한 근거
- 법인세법 제52조 — 부당행위계산의 부인 ↗
- 법인세법 시행령 제88조 — 부당행위계산의 유형 등(제1항 제6호, 제3항) ↗
- 법인세법 시행령 제89조 — 시가의 범위 등(제3항, 제5항) ↗
- 법인세법 시행규칙 제43조 — 가중평균차입이자율의 계산방법 등 ↗
- 법인세법 시행령 제106조 — 소득처분 ↗
- 법인세법 제28조 — 지급이자의 손금불산입(제1항 제4호) ↗
- 국세청 — 가지급금 등의 인정이자 누락(중점 검증항목 안내) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-15 · 전문가 검수 확인 후 발행.