
법인 간이영수증의 3만원 기준, 증빙 미수취 2% 가산세와 부가세 공제를 나눠 설명합니다. 3만800원·11만원 사례와 마감표로 확인하세요.
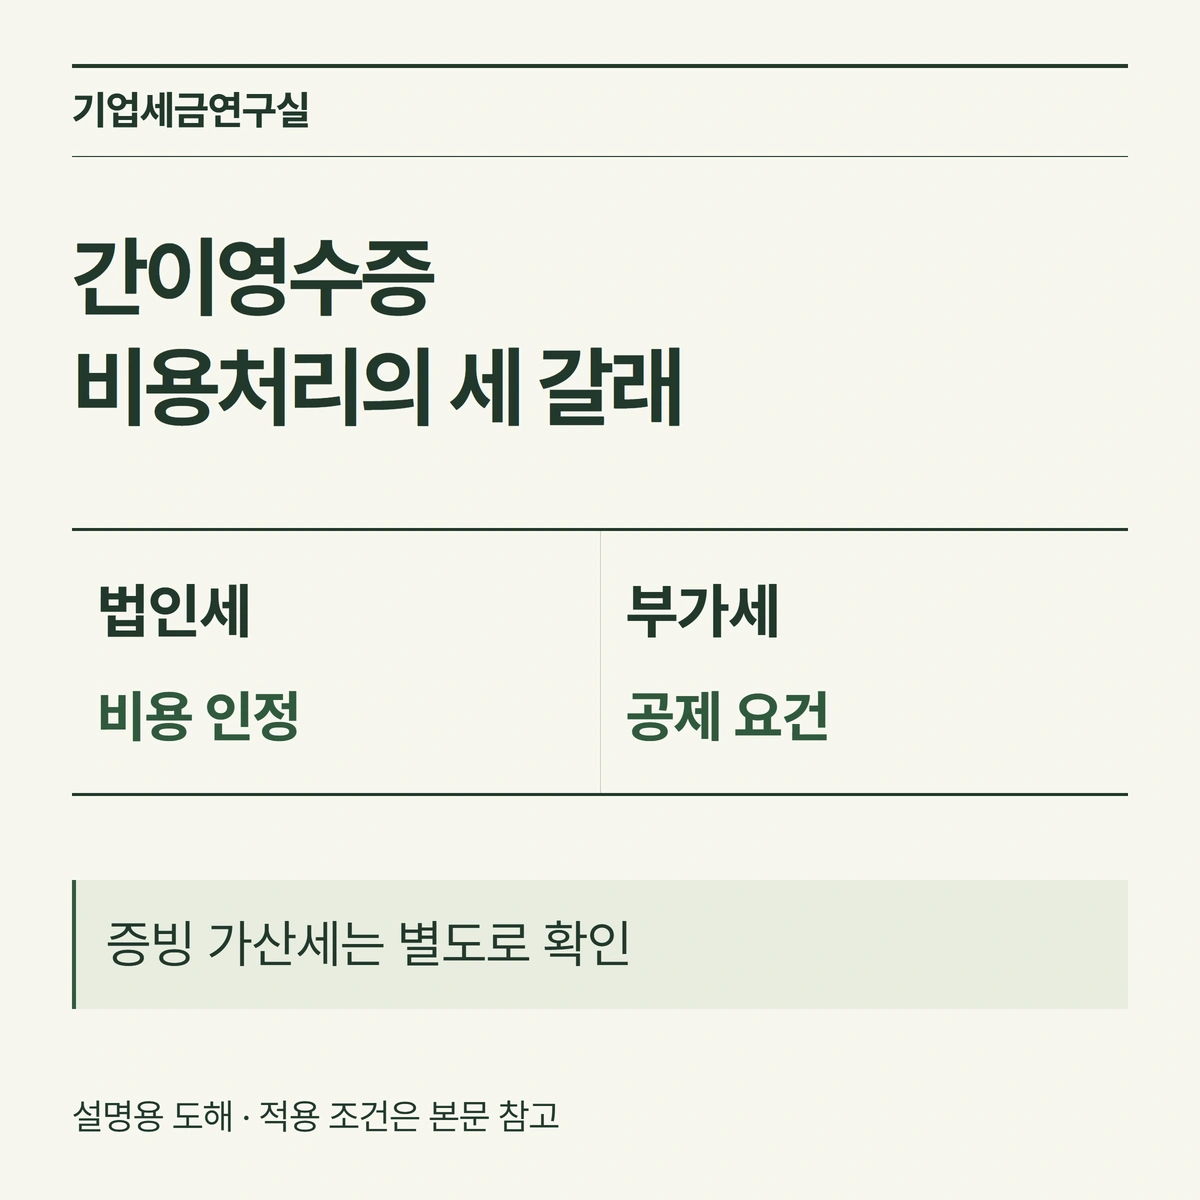
- 일반 경비의 비용 인정과 정규 증빙 수취 의무는 따로 판단합니다.
- 3만원 기준은 부가세를 포함한 건당 거래금액입니다.
- 기업업무추진비와 부가세 공제는 별도 규정을 확인하세요.
 이미지 크게 보기
간이영수증만 있으면 비용을 빼야 하나요?
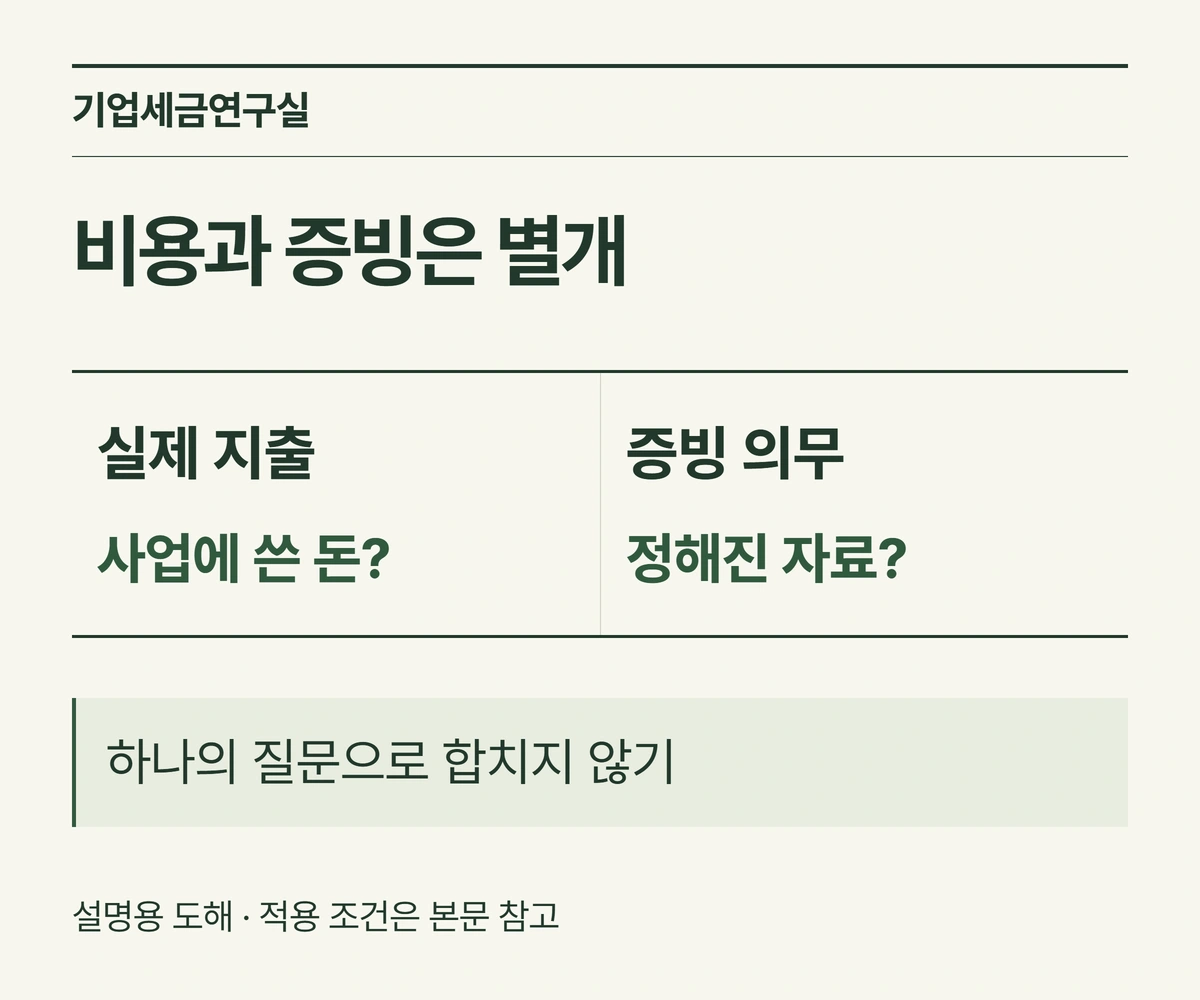
일반적인 사업 경비라면 간이영수증만 있다는 이유로 곧바로 비용에서 빼는 것은 아닙니다. 실제 사업을 위해 썼는지와 법에서 정한 증빙을 받았는지를 따로 판단해야 합니다. [근거 1] [근거 3]
법인세 계산에서 인정하는 비용을 ‘손금’이라고 합니다. 비용 인정 요건을 갖췄더라도 정해진 증빙을 받지 않았다면 별도의 가산세, 즉 의무 위반에 대한 추가 세금이 생길 수 있습니다.
| 확인할 질문 | 확인 자료 |
|---|---|
| 사업에 쓴 돈인가요? | 구매 품목·업무 목적·사용 내역 |
| 정해진 증빙을 받았나요? | 세금계산서·계산서·카드전표·현금영수증 |
| 부가세를 공제할 수 있나요? | 과세 거래·증빙·공제 제외 사유 |
 도해 크게 보기
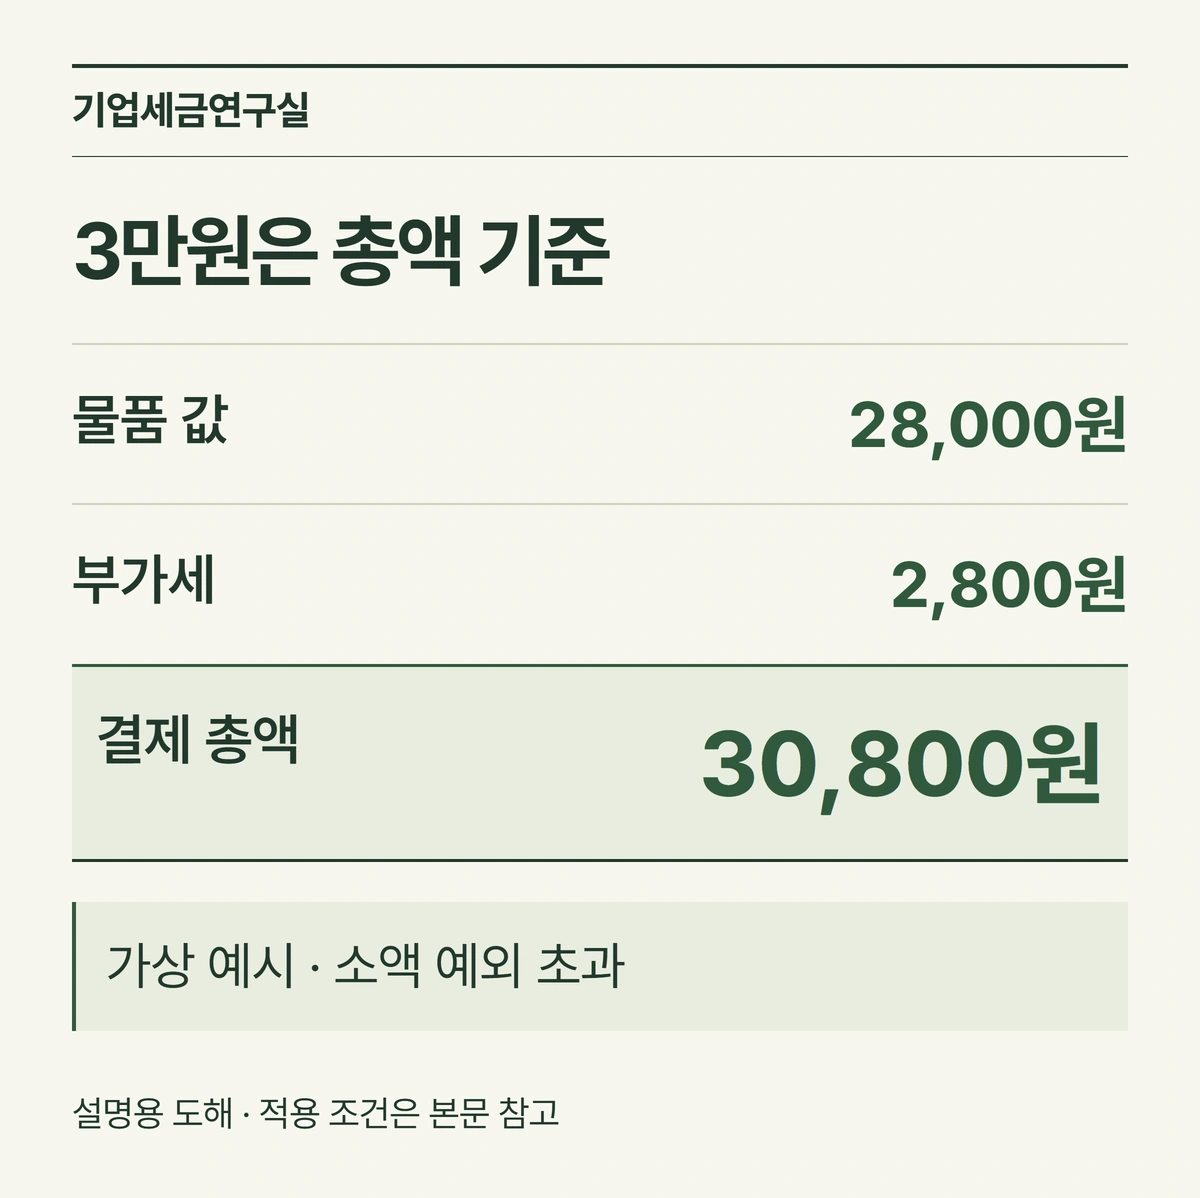
3만원은 공급가액이 아니라 결제 총액입니다
정규 증빙을 받아야 하는 일반 거래라도 건당 거래금액이 부가세를 포함해 3만원 이하면 수취 의무의 예외입니다. 3만원까지 회사 비용으로 넣어도 된다는 일괄 허용 규정은 아닙니다. [근거 2]
이해를 위한 가상 사례입니다. 사무용 소모품 값이 2만8천원이고 부가세가 2,800원이면 총액은 3만800원입니다. 3만원을 넘으므로 공급가액만 보고 예외로 분류하면 안 됩니다.
| 거래 총액 | 일반 거래의 증빙 판단 |
|---|---|
| 30,000원 | 소액 예외에 해당 |
| 30,800원 | 소액 예외에 해당하지 않음 |
| 거래 한 건을 나눈 영수증 | 종이 장수가 아닌 실제 거래 기준 확인 |
 도해 크게 보기
11만원 지출의 가산세는 어떻게 계산하나요?
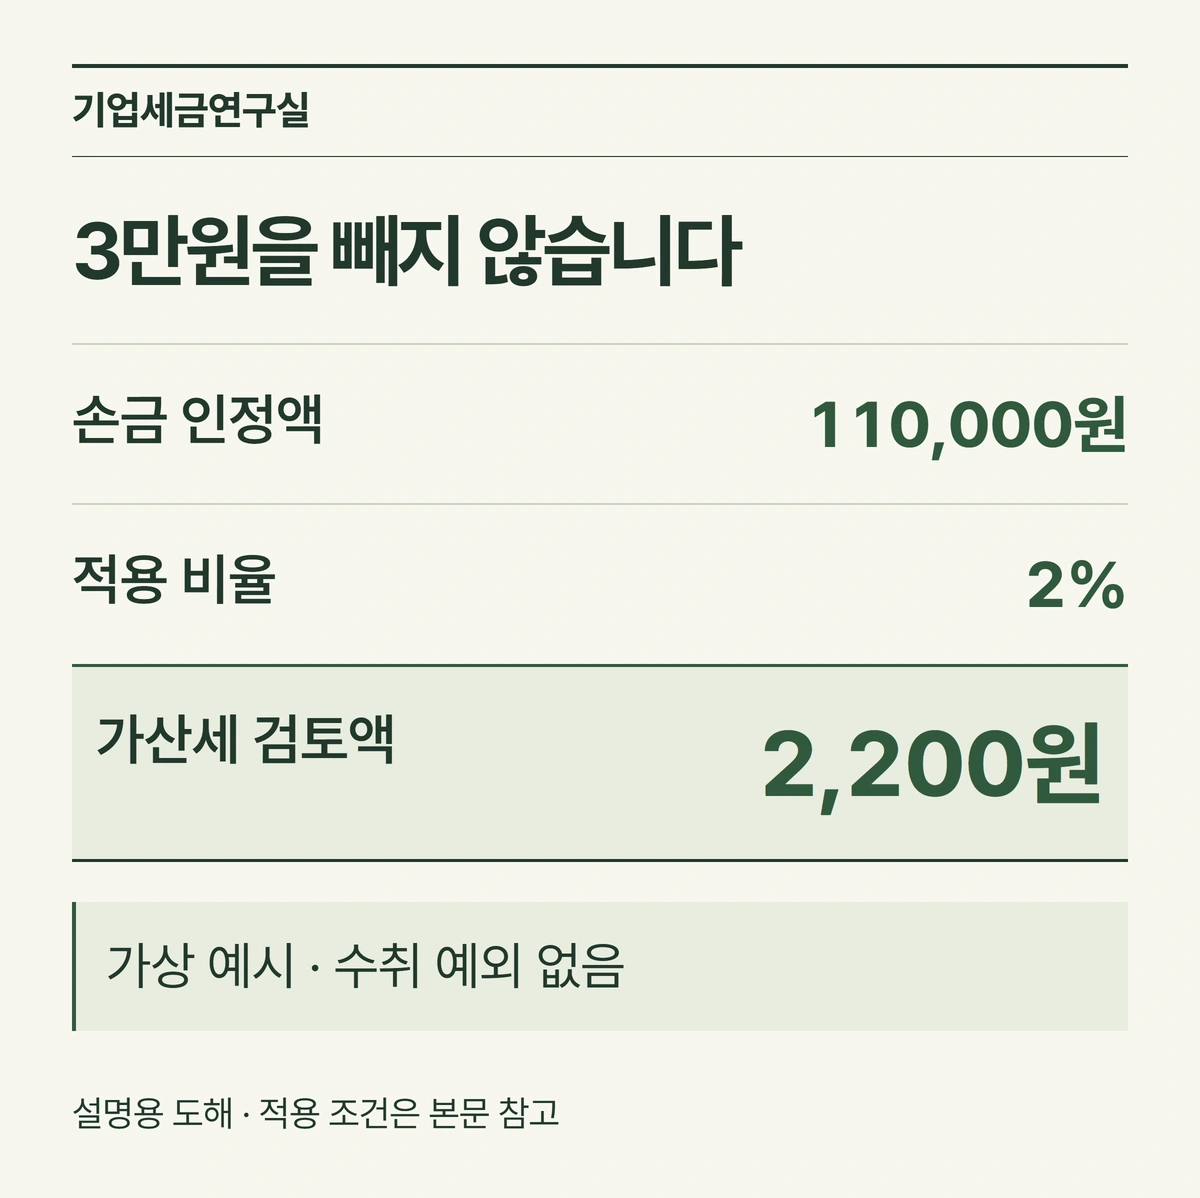
일반 경비로 인정되는 금액 전부의 증빙을 받지 않았다면, 해당 금액에 2%를 곱하는 구조입니다. 3만원을 뺀 나머지 금액에만 계산하는 것이 아닙니다. 산출세액이 없어도 적용할 수 있습니다. [근거 3]
가상 사례에서 법인이 사무용 소모품 11만원을 사고 간이영수증만 받았습니다. 사업 관련성이 확인되고 전액 손금 인정되며 수취 예외도 없다고 가정하면, 가산세 검토액은 11만원×2%=2,200원입니다.
| 계산 단계 | 금액 |
|---|---|
| 증빙을 못 받은 손금 인정액 | 110,000원 |
| 계산 | 110,000원 × 2% |
| 가산세 검토액 | 2,200원 |
 도해 크게 보기
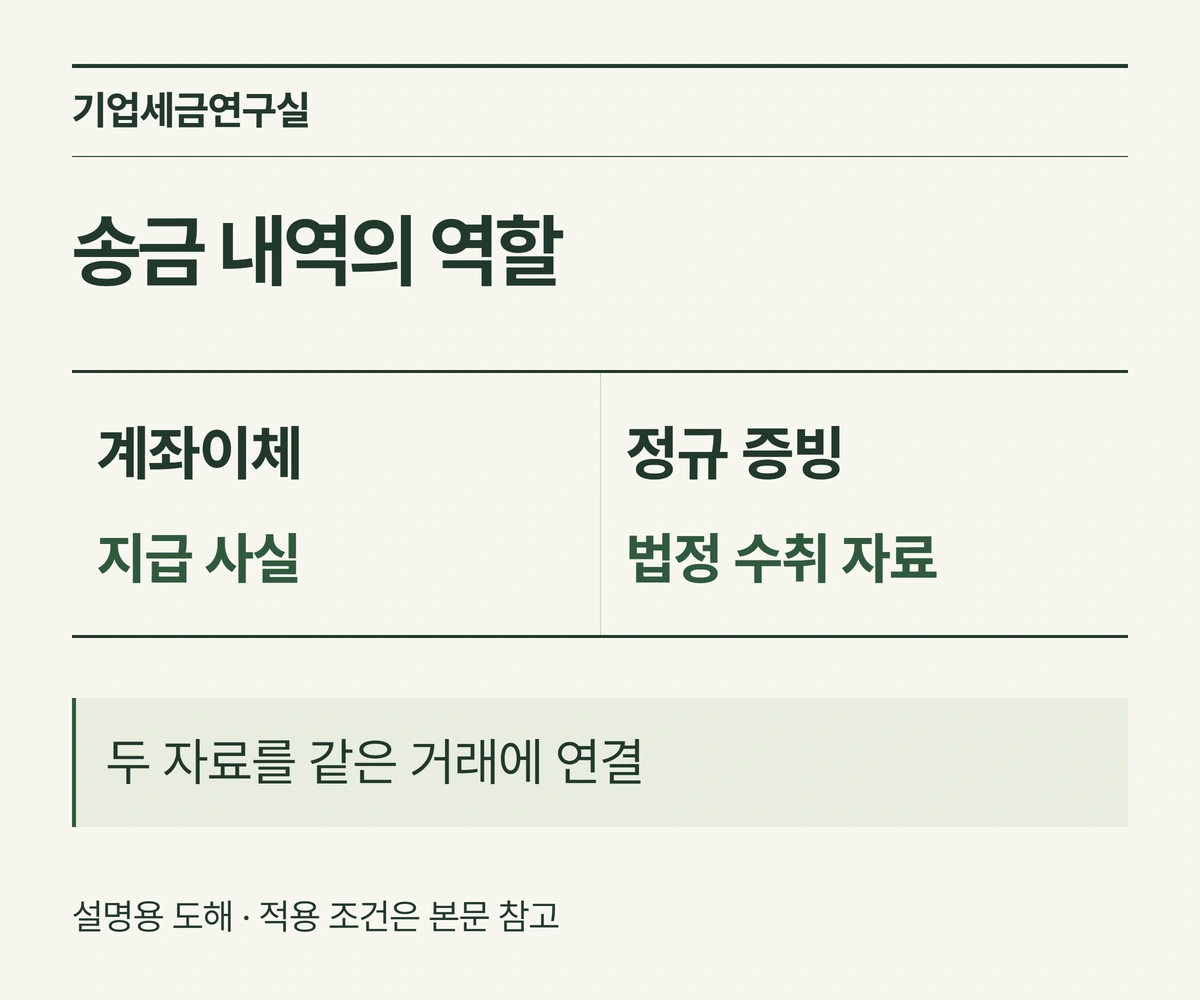
계좌이체 내역을 붙이면 적격증빙이 되나요?
계좌이체 내역은 지급 사실을 보여주지만, 그것만으로 간이영수증이 정규 증빙으로 바뀌지는 않습니다. 법인세법이 정한 대표 증빙은 카드 매출전표, 현금영수증, 세금계산서, 계산서입니다. [근거 4]
11만원 사례라면 구매한 소모품의 거래명세와 회사 송금 내역을 먼저 연결하세요. 그다음 실제 공급자에게 해당 거래에 맞는 증빙 발급을 요청하고, 이미 발급된 내역이 있는지도 확인합니다.
- 같은 거래를 카드·세금계산서 두 건의 비용으로 중복 입력하지 않습니다.
- 부가세 과세·면세 여부와 공급자의 발급 의무를 확인합니다.
- 발급 시기와 신고가 지나간 건은 원래 거래일을 숨기지 말고 세무 담당자에게 전달합니다.
 도해 크게 보기
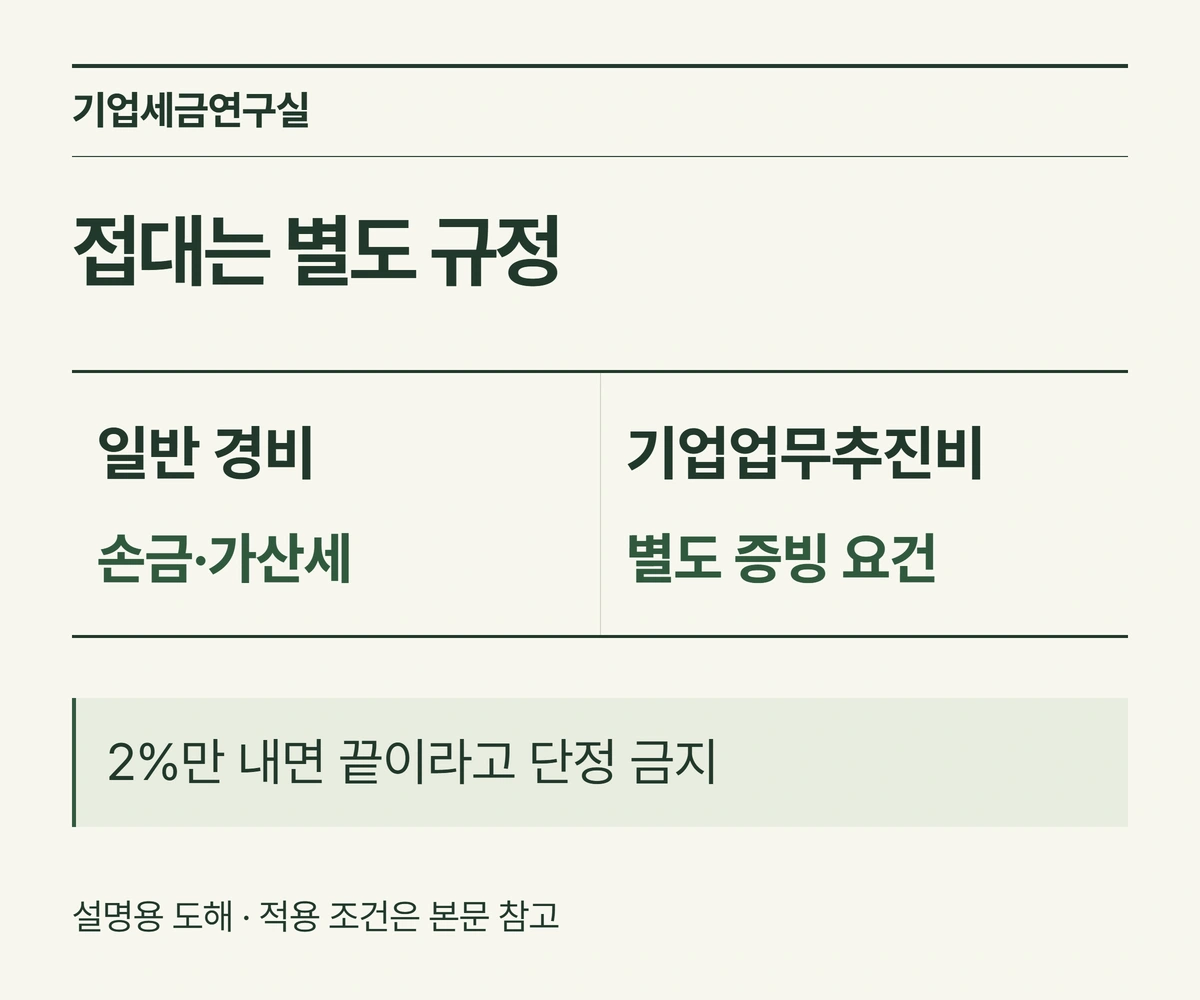
거래처 식사도 2%만 내면 비용이 되나요?
그렇게 처리하면 안 됩니다. 거래처 접대처럼 업무 관계를 원활하게 하기 위한 지출은 ‘기업업무추진비’에 해당할 수 있고, 일반 경비와 다른 증빙 규정이 적용됩니다. [근거 5]
기업업무추진비가 법정 증빙 요건을 충족하지 않아 손금불산입되면, 그 금액을 비용으로 인정한 뒤 2%만 더 내는 구조가 아닙니다. 이 사유로 손금불산입된 금액에는 해당 증빙 미수취 가산세를 적용하지 않는 규정도 있습니다. [근거 3]
| 지출의 실제 성격 | 먼저 볼 규정 |
|---|---|
| 회사에서 쓰는 사무용 소모품 | 일반 손금·증빙 수취 의무 |
| 업무 관계를 위한 거래처 접대 | 기업업무추진비 별도 요건 |
| 임직원의 사적 소비 | 회사 업무와의 관련성 |
 도해 크게 보기
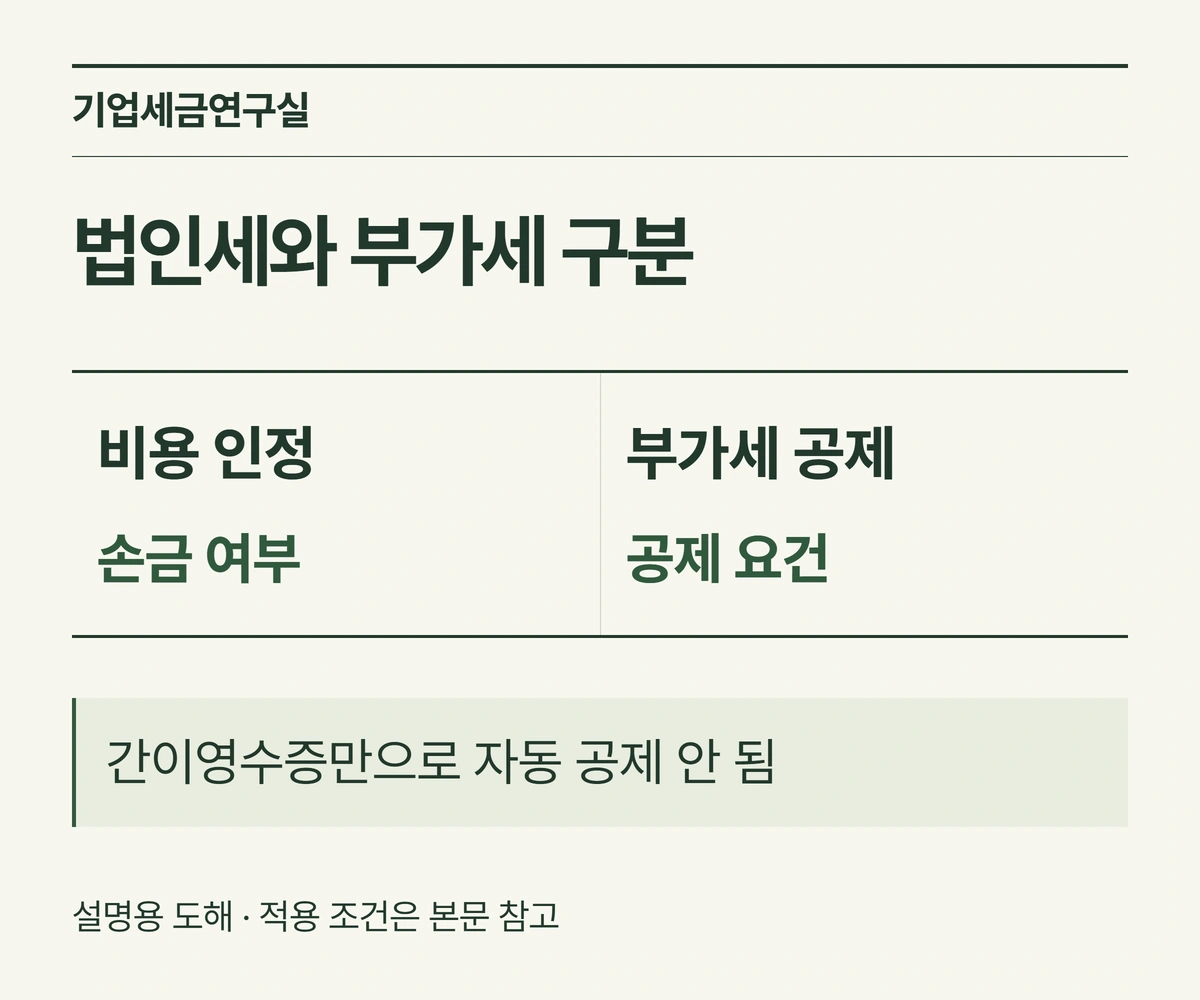
법인 비용 인정과 부가세 공제는 왜 다른가요?
법인세의 비용 인정과 부가세의 매입세액 공제는 서로 다른 판단입니다. 매입세액 공제는 사업자가 물건 등을 살 때 부담한 부가세를 매출 부가세에서 빼는 절차입니다.
간이영수증으로 일반 경비가 인정되더라도 그 영수증만으로 부가세를 자동 공제할 수는 없습니다. 세금계산서 또는 요건을 갖춘 카드전표·현금영수증인지, 사업 관련성과 공제 제외 사유까지 살펴야 합니다. [근거 6] [근거 7]
- 간이영수증 금액을 기계적으로 1.1로 나눠 부가세를 공제하지 않습니다.
- 면세 거래라면 애초에 별도로 부담한 부가세가 없는지 확인합니다.
- 기업업무추진비 등은 정규 증빙이 있어도 매입세액 공제가 제한됩니다.
 도해 크게 보기
마감 때는 빠진 증빙과 비용 판단을 함께 남기세요
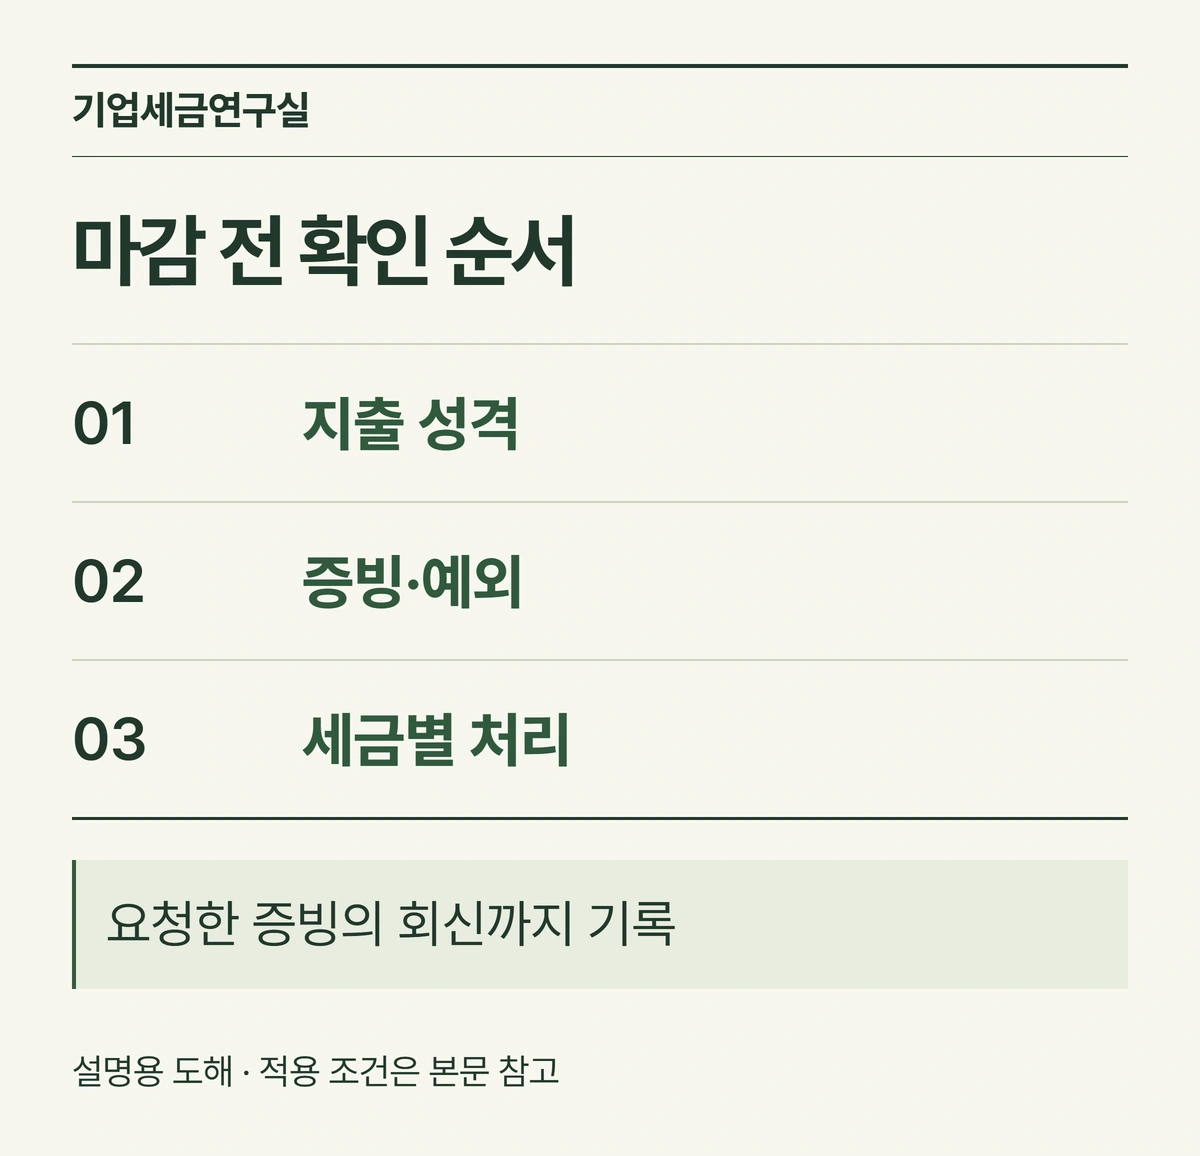
마감표에는 ‘영수증 있음’보다 구체적인 상태를 적는 편이 좋습니다. 일반 경비인지, 증빙 수취 대상인지, 보완을 요청했는지까지 나누면 세무 담당자가 다시 확인하기 쉽습니다.
3만원을 넘는 모든 지출에 일괄 2%를 계산하지 마세요. 거래 상대방이나 용역 종류에 따른 예외가 있으므로 해당 거래가 법인세법 시행령 제158조의 대상·예외에 들어가는지 먼저 확인해야 합니다. [근거 2]
| 마감표에 적을 칸 | 11만원 사례의 기록 예 |
|---|---|
| 거래·업무 목적 | 사무용 소모품 구매 |
| 현재 자료 | 간이영수증·명세서·송금 내역 |
| 증빙 보완 | 공급자에게 발급 요청, 회신 확인 |
| 별도 검토 | 손금·가산세·부가세 각각 판단 |
 도해 크게 보기
확인한 근거
- 법인세법 제19조 — 손금의 범위 ↗
- 법인세법 시행령 제158조 — 거래금액·수취 대상과 예외 ↗
- 법인세법 제75조의5 — 증명서류 수취 불성실 가산세 ↗
- 법인세법 제116조 — 지출증명서류 수취·보관 ↗
- 법인세법 제25조 — 기업업무추진비 ↗
- 부가가치세법 제39조 — 공제하지 않는 매입세액 ↗
- 부가가치세법 제46조 제3항 — 카드전표 등 공제 요건 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-14 · 전문가 검수 확인 후 발행.